
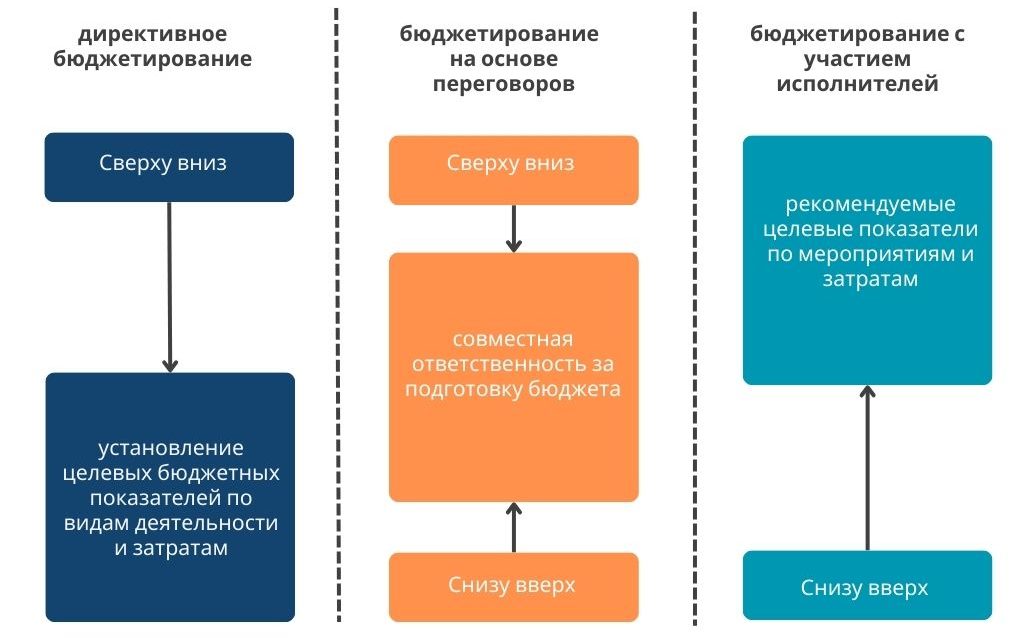
Схема сравнивает три подхода к организации процесса бюджетирования. Директивное бюджетирование предполагает движение «сверху вниз», бюджетирование на основе переговоров сочетает инициативу руководства и подразделений, а бюджетирование с участием исполнителей строится по принципу «снизу вверх», когда руководители подразделений предлагают целевые показатели и обосновывают необходимые затраты.